PL 733 deve aparar arestas do setor portuário, mas não terá o papel transformador da Lei 12.815/2013
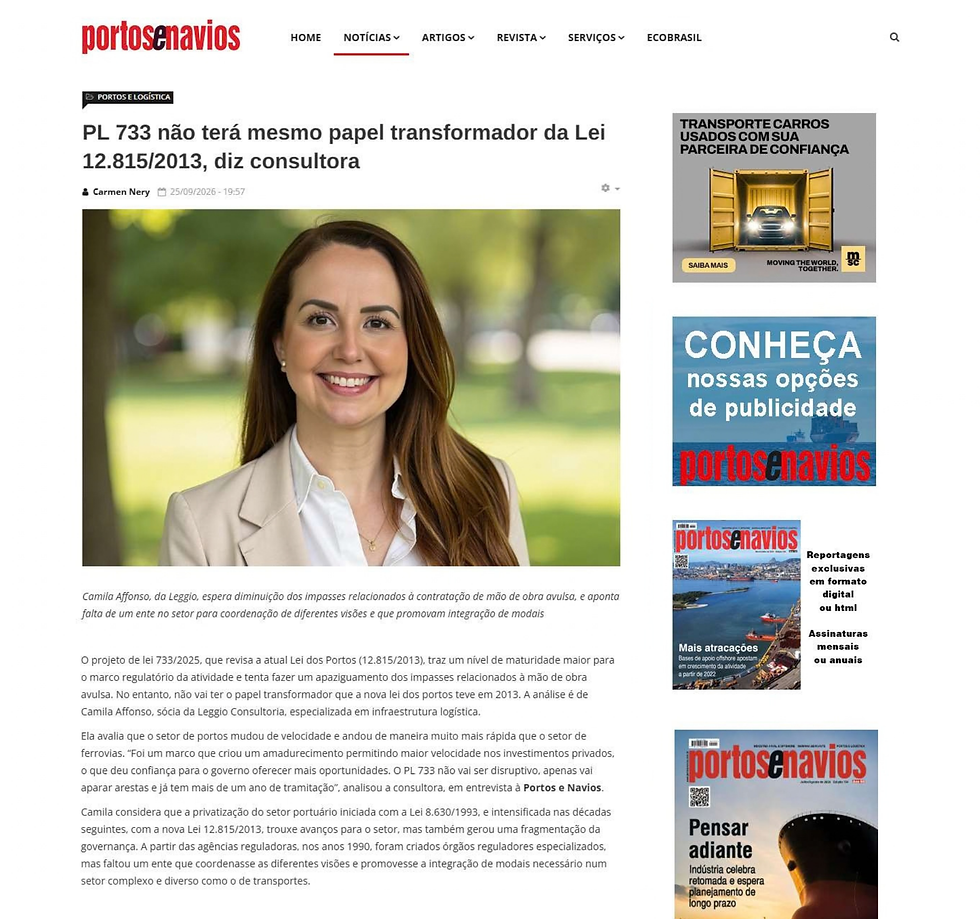
Em entrevista à Portos e Navios, Camila Affonso, sócia da Leggio Consultoria e especialista em infraestrutura logística, avaliou o PL 733/2025, projeto que revisa a atual Lei dos Portos (12.815/2013). Para a consultora, a proposta traz maior maturidade ao marco regulatório e busca apaziguar os impasses relacionados à contratação de mão de obra avulsa, mas não deve ter o papel transformador que a lei de 2013 teve.
Setor de portos mudou de velocidade mais rápido que o de ferrovias
Segundo Camila, o setor portuário amadureceu e ganhou velocidade de investimento privado de forma mais rápida que o ferroviário. "Foi um marco que criou um amadurecimento permitindo maior velocidade nos investimentos privados, o que deu confiança para o governo oferecer mais oportunidades. O PL 733 não vai ser disruptivo, apenas vai aparar arestas e já tem mais de um ano de tramitação", analisou.
Fragmentação da governança ainda é uma lacuna no setor
Para Camila, a privatização do setor portuário iniciada com a Lei 8.630/1993 e intensificada pela Lei 12.815/2013 trouxe avanços, mas também gerou fragmentação de governança. A partir das agências reguladoras criadas a partir dos anos 1990, o setor ganhou órgãos especializados, mas, segundo a consultora, ainda falta um ente que coordene as diferentes visões e promova a integração entre os modais de transporte.
Instabilidade regulatória afeta o valor de ativos portuários
A consultora alerta que a instabilidade regulatória pode comprometer o valor de ativos de grande porte, citando o caso do Tecon Santos 10. Segundo ela, decisões contraditórias em termos de leilão afetam a precificação e encarecem o financiamento — motivo pelo qual, na avaliação da especialista, as regras do setor devem ser definidas por regulação nacional.
Terminais privados (TUPs) convivem de forma desigual com portos públicos
A Lei 12.815/2013 viabilizou a expansão dos Terminais de Uso Privado (TUPs), que hoje convivem com os portos públicos de formas distintas conforme a região. Em Santos, Camila descreve uma convivência relativamente pacífica apesar da forte concorrência entre BTP e Santos Brasil; em Paranaguá, não há perspectiva de um segundo terminal de contêineres; já em Pernambuco, o TUP APM Terminals Suape (grupo Maersk) e o Tecon Suape, arrendado pelo grupo ICTSI, vivem uma relação mais tensa.
"Em Santos, havia uma demanda por capacidade muito grande que foi resolvida com a chegada da Embraport (atual DPW). Mas não se deve esquecer que a Libra, que era o segundo maior terminal do país, fechou por meses. Por outro lado, a solução para Paranaguá veio por meio de Santa Catarina, que tem uma capacidade emergente com Portonave e Itapoá, ambas em condições de expandir. No caso de Santos, houve uma maior pressão pelo aprofundamento de canal de acesso a partir da chegada dos TUPs. Já em Suape, a animosidade existe porque a convivência está apenas começando", comentou.
Estrutura econômica de cada terminal define o resultado da disputa por carga
Na avaliação de Camila, o desfecho dessa convivência depende de como está balanceada a estrutura econômica de cada operador: quem pagou outorga por um ativo já construído fica sujeito ao uso da mão de obra avulsa regida pelo Ogmo, enquanto quem faz investimento novo tem mais controle sobre sua própria produtividade. "Se a estrutura econômica de ambos está balanceada, essa convivência pode funcionar [...]. Para a sociedade, pode representar menores custos. Em Santos, há players muito importantes, mas a Santos Brasil é um colosso de capacidade para suportar uma briga como essa", concluiu.
Leia a matéria completa na Portos e Navios: https://www.portosenavios.com.br/noticias/portos-e-logistica/pl-733-nao-tera-mesmo-papel-transformador-da-lei-12-815-2013-diz-consultora


Comentários